
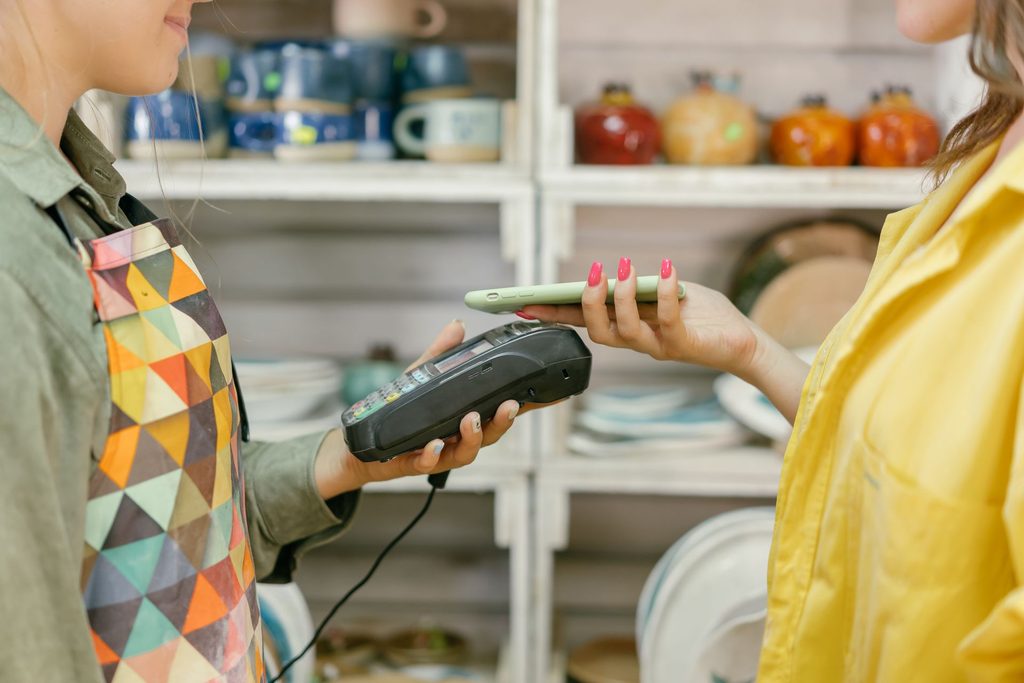
La billetera digital ya se convirtió en un hábito para los usuarios de servicios financieros digitales en Perú: 9 de cada 10 la utilizan y alrededor de tres cuartas partes la usan diariamente, según la Superintendencia de Banca, Seguros y AFP (SBS). Además, a fines de 2025, el 67% de los adultos peruanos ya tenía una cuenta o billetera digital, frente al 42% registrado en 2020.
La frecuencia con la que los peruanos interactúan con el sistema financiero también refleja este cambio. En el primer semestre de 2025, el país alcanzó 591 pagos digitales por adulto, equivalentes a 1,6 operaciones por día, según el Banco Central de Reserva del Perú (BCRP). El crecimiento estuvo impulsado especialmente por los pagos de bajo valor y el mayor uso de billeteras digitales.
Esta adopción está elevando las expectativas sobre la experiencia. Cuando pagar, transferir o consultar un servicio financiero ocurre desde el celular, los consumidores esperan que el resto de la relación sea igual de simple: que la entidad recuerde sus preferencias, entienda qué necesitan y no los obligue a repetir información. Para bancos y fintech, la experiencia empieza a convertirse en un diferenciador más allá del producto.
«La digitalización financiera está entrando en una segunda etapa. Primero llevamos al celular servicios que antes requerían una sucursal o una llamada; ahora tenemos que conseguir que esos canales entiendan qué quiere el cliente y logren ayudarlo a completarlo. La IA agéntica permite pasar de un sistema que responde a uno que actúa: identifica una intención, recupera contexto, ejecuta tareas y sabe cuándo involucrar a una persona. El objetivo no es reemplazar equipos, sino permitir que puedan resolver más y mejor», explica Janeth Rodríguez, VP Revenue de Infobip para LATAM.
En este escenario, WhatsApp, RCS y SMS pueden dejar de ser únicamente canales para enviar alertas y convertirse en espacios donde el cliente inicia y completa gestiones. Verificar una identidad, consultar un pago, actualizar información o recibir los siguientes pasos de una solicitud puede ocurrir dentro de una conversación. La clave es que el canal mantenga el contexto y pueda derivar a un agente cuando la situación requiere criterio humano.
La personalización también cambia de escala. Si una persona abandona una solicitud, vuelve más tarde por otro canal o consulta varias veces sobre el mismo producto, la experiencia debería reconocer ese recorrido en lugar de comenzar nuevamente. La combinación de datos unificados, orquestación e IA permite que las interacciones respondan al comportamiento y la intención en tiempo real. En ese modelo, plataformas como AgentOS pueden funcionar como una capa de orquestación para coordinar agentes de IA, datos y atención humana, sin convertir cada interacción en un proceso aislado.
La seguridad es la otra cara de esta evolución. Entre 2021 y marzo de 2025, el Indecopi registró 2.891 sanciones por operaciones no reconocidas, de las cuales el 90% correspondió al sistema financiero. En un entorno donde las interacciones digitales son cada vez más frecuentes, la verificación de identidad, la prevención del fraude y los controles de seguridad pasan a formar parte de la experiencia y no solo de los procesos internos.
“En servicios financieros, seguridad y experiencia ya no pueden pensarse por separado. Una verificación lenta o repetitiva genera tanta fricción como una mala atención, por eso la tendencia es hacer que la confianza sea cada vez más invisible. Cuando la tecnología puede verificar, proteger, mantener el contexto y avanzar una gestión dentro del mismo flujo, la experiencia deja de ser una suma de canales y se convierte en una relación continua, con una persona interviniendo cuando realmente aporta valor”, la ejecutiva de Infobip.